New Line: congiuntura e inflazione spingono le famiglie a ridurre le visite in farmacia. Ecco dove vanno
Houston abbiamo un problema. Certo meno grave di quello che capitò all’Apollo 13, ma pur sempre un problema. Lo certifica New Line Ricerche di Mercato, che alla sua consueta convention annuale con filiera e aziende (a Milano il 16 settembre scorso), ha fornito un’anticipazione dei numeri con cui la farmacia chiuderà l’anno: per la prima volta, ha detto a chiare lettere Elena Folpini, managing director della società di ricerche, il mercato dell’automedicazione (sop-otc e integratori) chiuderà con i volumi in negativo. Di quasi due punti percentuali (vedi grafico sotto).
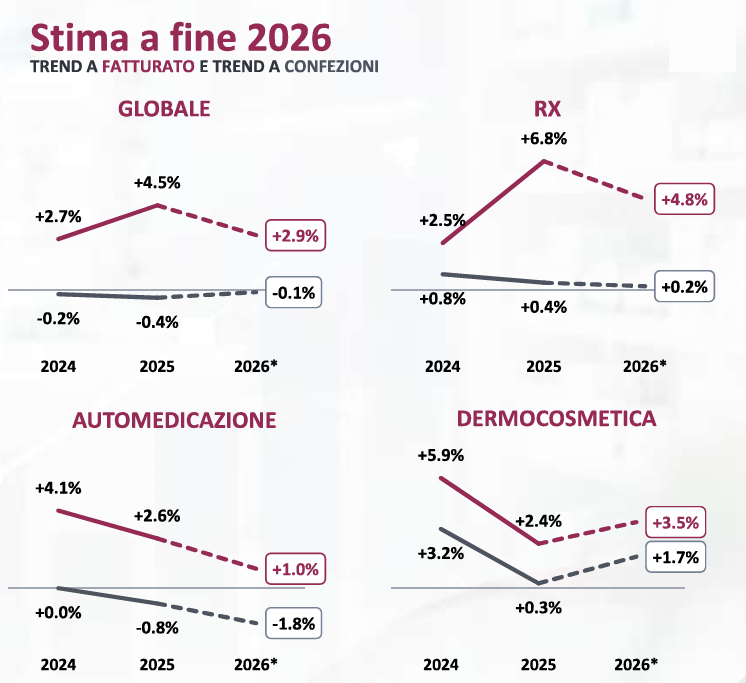
Non sono numeri da allarme rosso, perché a valori l’automedicazione cresce (+1%) e soprattutto ci sono etico e dermocosmetico a compensare (con incrementi, sempre a volumi, dello 0,2 e dell’1,7% rispettivamente). Però siamo comunque davanti a una battuta d’arresto, che va analizzata per valutare se e a quali contromisure mettere mano.
Variazione del peso a valore tra i canali, 2023-2025
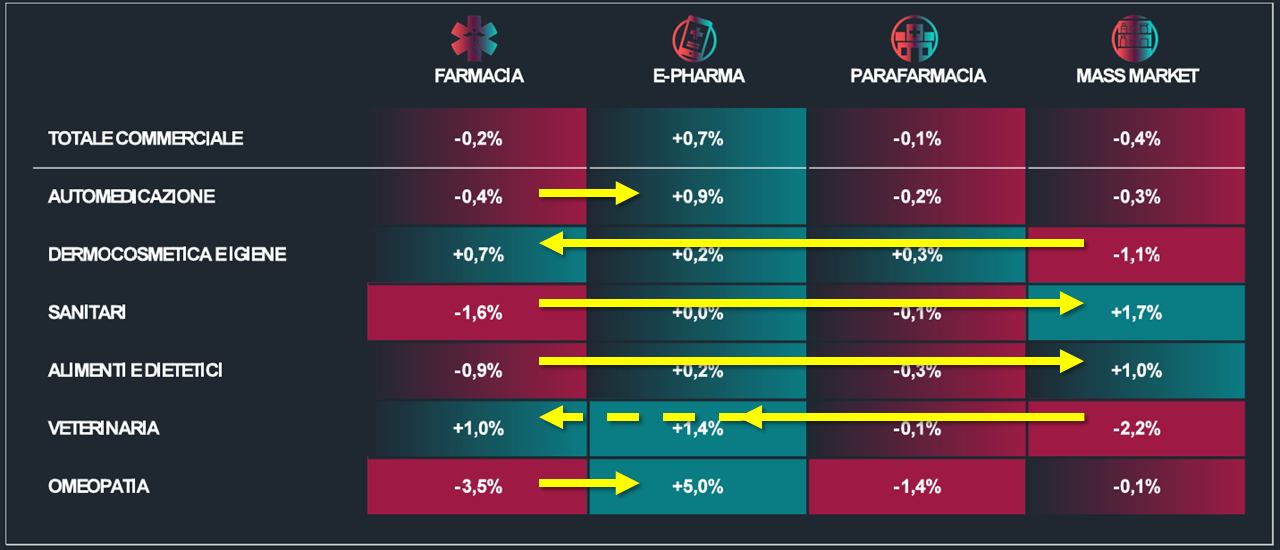
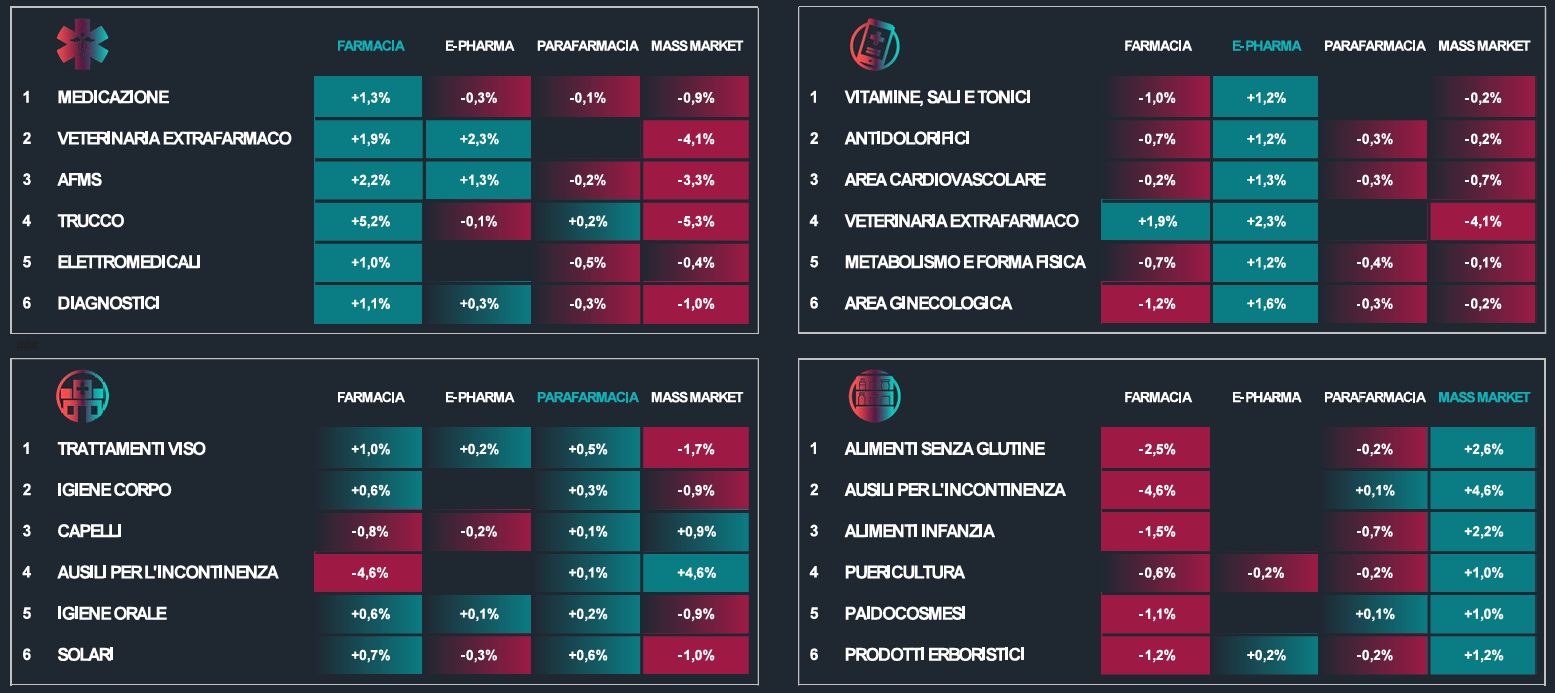
Si può cominciare per esempio chiedendosi dove vanno quei consumi che la farmacia non intercetta più. Risponde di nuovo New Line, che ha messo a confronto i trend della farmacia nei principali comparti di mercato con quelli dei canali concorrenti. E i numeri parlano chiaro: le famiglie che riducono i loro acquisti in farmacia nell’area dell’healthcare non necessariamente smettono di comprare, ma si rivolgono ad altri format. Soprattutto all’online nel caso dell’automedicazione e dell’omeopatia, alla gdo per sanitari e alimenti/dietetici; ma ci sono anche “migrazioni” in controtendenza: nella veterinaria e nella dermocosmesi la farmacia sottrae clienti alla gdo. «Più in generale» ha commentato ancora Folpini «tutti gli acquisti programmabili tendono a spostarsi verso l’online, l’infanzia si sposta nel mass market, la medicazione specializzata è appannaggio della farmacia».
Canali a confronto, dove cambiano di più i pesi (2023-2025)
Ma qual è la logica con cui i consumi “migrano” tra i canali? A rispondere ci ha pensato Viki Nellas, R&D lead di New Line: in un contesto socio-economico complesso, che impatta sulle tasche di un numero crescente di famiglie, gli italiani tendono a ridurre consumi e spese. «Salute e benessere restano due voci prioritarie della spesa» ha spiegato Nellas «ma il cliente della farmacia sta cambiando le proprie abitudini». Lo dicono i dati: l’area commerciale della farmacia ha perso in confezioni vendute l’1,6% nel 2025 e lo 0,8% nei primi otto mesi del 2026; l’automedicazione cala dell’1,8% nei primi sei mesi di quest’anno, il numero di acquirenti delle categorie commerciali analizzate (dermocosmesi e integratori) si riducono del 5,7% tra 2024 e 2026. «Un’indagine ShopMind su 1,5 milioni di consumatori con fidelity card» ha concluso Nellas «rivela che i clienti della farmacia riducono ingressi e acquisti a fronte di un aumento del costo del carrello medio». In altri termini, spendono di più in farmacia a causa dell’inflazione e allora riducono acquisti e visite. Ripiegando su altri canali, come s’è visto, quando le circostanze lo rendono conveniente.
«La farmacia continua ad avere un enorme capitale di fiducia, competenza e prossimità» sono le parole con cui Emanuele Mormino, founder e coach di Pharmaway, commenta i dati di New Line «ma questo capitale non protegge automaticamente tutte le categorie. Anzi, in alcuni reparti parte spesso con uno svantaggio evidente: assortimenti più stretti, esposizioni poco leggibili o poco attrattive, promozioni scarsamente evidenziate e una comunicazione quasi assente. Dal canto loro, alcuni drugstore si stanno attrezzando sempre di più anche sul fronte del consiglio professionale; nelle parafarmacie, del resto, la presenza del farmacista è già strutturale. In farmacia, invece, il cliente trova il prodotto, ma non sempre trova una vera attività di orientamento, approfondimento e proposta. Questo diventa ancora più rilevante nei confronti dei consumatori più informati ed esigenti, che cercano contenuti, comparazioni, soluzioni personalizzate e continuità nella relazione».
Sbagliato quindi leggere i numeri di New Line come gli effetti di una guerra dei prezzi. «La questione è più profonda: occorre capire per quali bisogni il cliente continua a scegliere la farmacia e per quali, invece, trova altrove un’esperienza d’acquisto più completa. I dati citati danno già una risposta interessante. Dove aumentano specializzazione, consiglio e valore professionale, la farmacia può ancora guadagnare terreno. Dove invece prevale la semplice transazione, e dove assortimento, esposizione e comunicazione risultano più deboli, la pressione competitiva cresce rapidamente. La sfida dei prossimi anni» conclude Mormino «sarà quindi trasformare più categorie da semplici reparti a vere aree di competenza: assortimenti costruiti meglio, esposizioni più efficaci, promozioni leggibili, formazione del team, contenuti specialistici, servizi, follow-up e utilizzo più intelligente dei dati. La farmacia non sta perdendo necessariamente clienti: rischia di perdere pezzi dello stesso cliente».