Catene, ormai quasi una farmacia su dieci è del capitale. Mercato, partita doppia per Hippocrates e Pharma Green
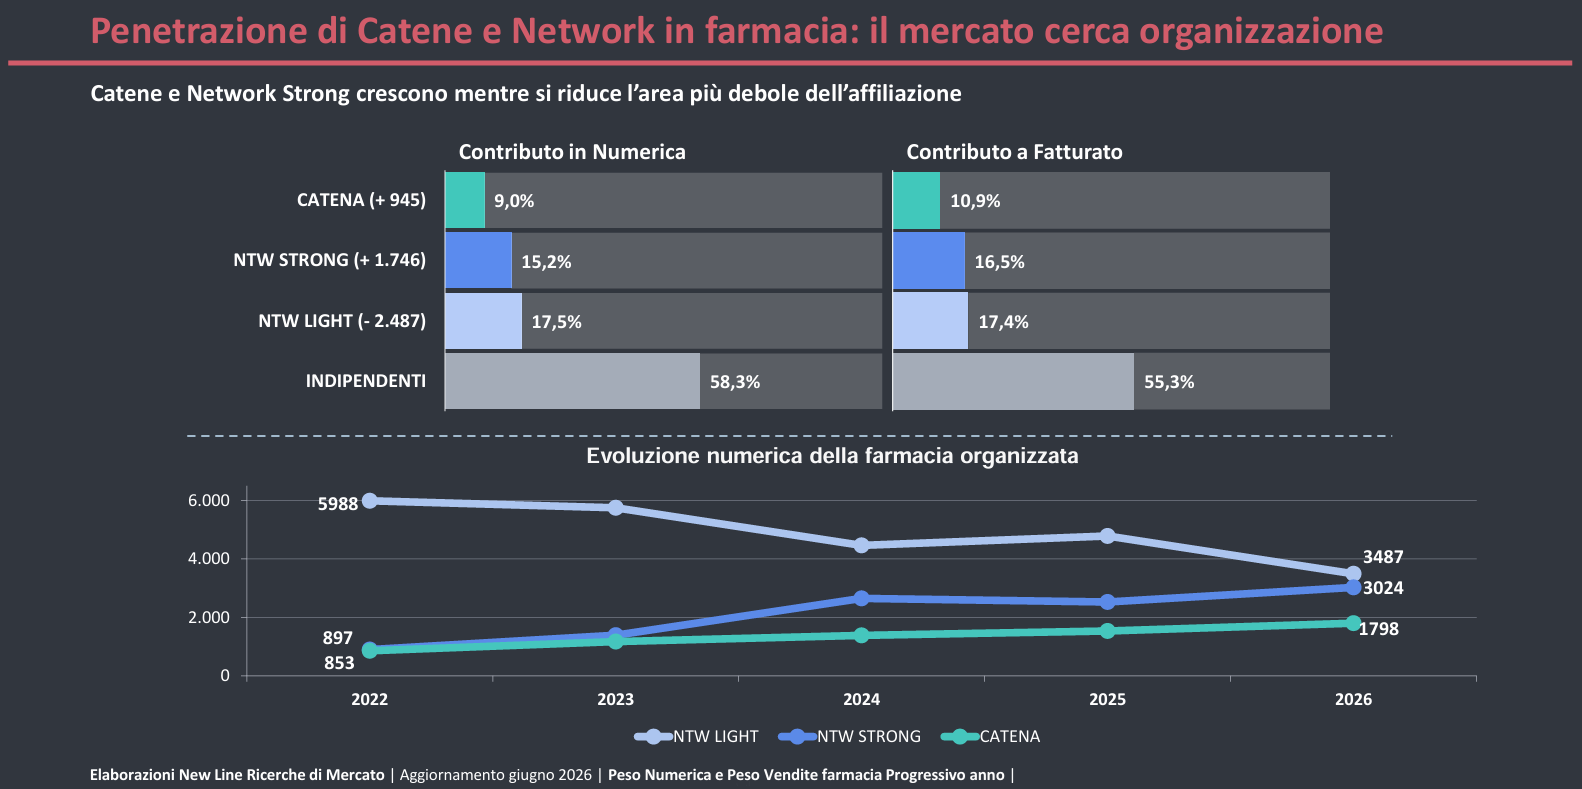
Ormai il traguardo è dietro l’angolo. E chissà che a dare l’annuncio non sia proprio Scanner Orizzonti 2026, il forum di Pharmacy Scanner sulla farmacia organizzata in programma il 26 novembre al Palazzo della Borsa di Milano. A nove anni dall’entrata in vigore della legge che, nell’agosto 2017, aprì la titolarità delle farmacie al capitale, gli esercizi che fanno capo a una catena si avvicinano ormai al rapporto di uno su dieci rispetto al totale delle farmacie convenzionate.
Lo certifica New Line Ricerche di Mercato: all’ultimo censimento, risalente a giugno, risultavano 1.745 farmacie del capitale, pari al 9% delle farmacie convenzionate. Da quella rilevazione sono passati quattro mesi e nel frattempo le catene hanno continuato a comprare, anche se il ritmo non sembra più quello del 2025. Sarà quindi interessante vedere se i nuovi dati che New Line presenterà a Scanner Orizzonti, nell’ambito dell’Osservatorio Catene, sanciranno il definitivo superamento della soglia del 10%.
Nell’attesa, vale la pena passare in rassegna gli ultimi movimenti delle insegne del capitale. Pharma Green, la holding cui fa capo Alma Farmacie, ha annunciato nei giorni scorsi di avere raggiunto il traguardo delle 90 farmacie di proprietà. Un numero che collocherebbe il gruppo al quarto posto tra le catene reali. «La nostra ambizione» dichiara in un post su LinkedIn il ceo Pasquale De Felice «è di arrivare a 300 farmacie, combinando la nostra forza organizzativa con la prossimità al territorio».
Aggiornamenti anche da Hippocrates, che nell’ultimo mese ha completato quattro ribrandizzazioni, a Torino, Bologna, Cervia e Milano. La catena conta attualmente 670 farmacie rogitate, con l’obiettivo di arrivare a 680 entro la fine dell’anno.
Restyling e riaperture anche per Farma Acquisition, la holding di Alliance Healthcare Italia cui fanno capo le Farmacie Boots. Le novità riguardano i tre esercizi di Lainate, nel Milanese, che il gruppo aveva rilevato lo scorso luglio da un unico titolare. «Protagoniste di un importante intervento di restyling», come si legge in un post su LinkedIn, le tre farmacie hanno riaperto nelle scorse settimane in nuove sedi, con spazi rinnovati, un assortimento ampliato e nuovi servizi dedicati alla salute e al benessere. «Dalla dermocosmesi al reparto veterinario, fino agli spazi dedicati alla prevenzione, con analisi del sangue, vaccinazioni, Ecg, holter e telemedicina, l’obiettivo è rendere le farmacie sempre più accessibili e capaci di rispondere alle esigenze quotidiane delle persone».
Intanto si intensificano i rumors sui due principali dossier che stanno animando il Monopoli delle farmacie: la vendita di Hippocrates e quella di Pharma Green. Per quest’ultima, le voci di una possibile cessione circolano da tempo e l’operazione sembra ormai vicina all’ufficialità. A gestirla sarebbe CC&Soci, la banca d’investimento presieduta da Claudio Costamagna che nel 2021 aveva dato i natali a Pharma Green. Per il 20 novembre sarebbe stato fissato il termine per la presentazione delle manifestazioni d’interesse non vincolanti.
Secondo voci di mercato, il prezzo richiesto si aggirerebbe attorno a due volte il fatturato delle farmacie Alma, una valutazione che avrebbe convinto le catene che si erano fatte avanti, in particolare Dr.Max e Hippocrates, a tornare per il momento alla finestra.
Rimarrebbero in gioco alcuni fondi di private equity, ma se a settembre alcuni osservatori ritenevano che il deal di Alma Farmacie si sarebbe chiuso prima di quello di Hippocrates, ora invece sembra prevalere l’opinione che le due partite procedano in parallelo. Intanto banche e fondi d’investimento studiano entrambi i dossier con qualche preoccupazione. Quello della farmacia rimane un mercato interessante per chi investe, ma i rovesci registrati da alcune catene in tempi più o meno recenti e l’attuale congiuntura, con il costo del denaro di nuovo in salita dall’estate, impongono comunque al mondo della finanza una certa cautela.
Le conseguenze potrebbero essere quelle già paventate all’inizio dell’anno: se i due deal dovessero faticare a chiudersi per mancanza di offerte adeguate alle attese, potrebbe derivarne una riduzione generalizzata delle valutazioni alle quali oggi si compravendono le farmacie. Soprattutto nei territori dove si concentrano le catene. Le prime cinque regioni, dice ancora New Line, ospitano infatti il 72% delle farmacie del capitale. E la sola Hippocrates muove oggi circa l’80% in valori delle compravendite che si registrano nel canale.
Restyling e nuove acquisizioni, infine, anche per Benu Farmacia, l’insegna di Phoenix Pharma Italia. Otto le farmacie ribrandizzate dal gruppo, e in qualche caso trasferite in nuove sedi, tra Bologna, Bergamo, Milano, Prato e Modena. «Continuiamo a investire nelle farmacie di proprietà» commenta Maria Antonietta Iacovaccio, direttore Retail sales operation. Ma cresce anche la rete delle farmacie in franchising dell’insegna, che ha ormai raggiunto quota 171. In aumento anche le prestazioni erogate dalla rete. «Nei primi nove mesi del 2026» aggiunge Sara Tassinati, direttore Retail sales innovation di Phoenix Pharma Italia «le farmacie Benu hanno erogato oltre 43.000 servizi (+21,5% sull’anno precedente), tra i quali 7.800 prestazioni di telecardiologia (+35%) e ottomila test ematici».