Servizi in farmacia: mercato fermo a volumi, +3% nei valori. E catene e network fanno il 43% del fatturato
Nei primi nove mesi del 2026 i servizi hanno generato nelle farmacie italiane un fatturato che cresce del 3% rispetto allo stesso periodo dell’anno precedente e rappresenta poco meno dell’1% del giro d’affari complessivo del canale, circa 93 milioni di euro. E di tale cifra, il 43% è generato da catene e network, che però rappresentano soltanto il 31% delle farmacie in attività. I dati arrivano da Iqvia, che alla Convention 2026 di Q Farma, organizzata venerdì e sabato scorsi a Castrezzato, in provincia di Brescia, ha presentato ai 600 farmacisti convenuti per l’occasione un aggiornamento dei principali indicatori di mercato.
Tra gli approfondimenti proposti da Claudia Rocco, senior director di Iqvia, uno dei più interessanti è stato quello dedicato ai servizi. Tra gennaio e settembre, dicono le rilevazioni, le oltre 18.300 farmacie che il offrono (il 92,5% del totale) hanno erogato circa nove milioni di prestazioni, in crescita di appena lo 0,3% rispetto al 2025. In altri termini, la dinamica è la stessa che si riscontra negli altri mercati della farmacia: a fronte di consumi unitari stabili, la crescita è assicurata soltanto dall’incremento dei prezzi e dell’effetto mix. Nel caso dei servizi, in particolare, il valore unitario delle prestazioni passa dai 10,07 dell’anno scorso ai 10,34 euro del 2026 (+2,7%).
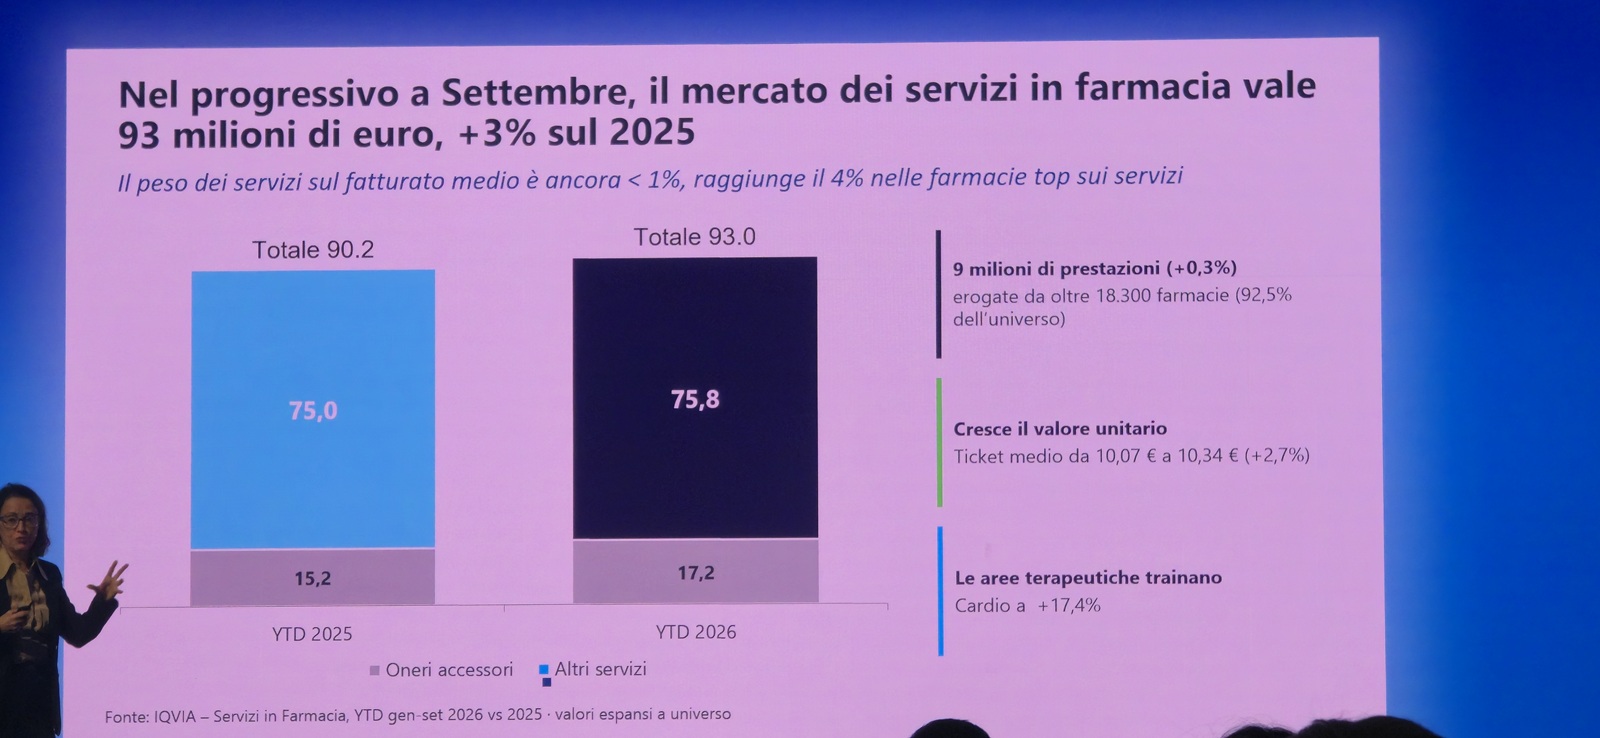
Come ha evidenziato Rocco, inoltre, i volumi evolvono in modo estremamente eterogeneo tra le diverse categorie. Nei primi nove mesi del 2026 la diagnostica strumentale cresce del 25%, l’assistenza infermieristica del 17% e la diagnostica cardiologica del 16%. All’estremo opposto, i test diagnostici perdono il 42% e le autoanalisi il 9%. Significativo poi l’effetto traino dei servizi in alcune aree terapeutiche, in particolare la cardiologia con un +17,4%.
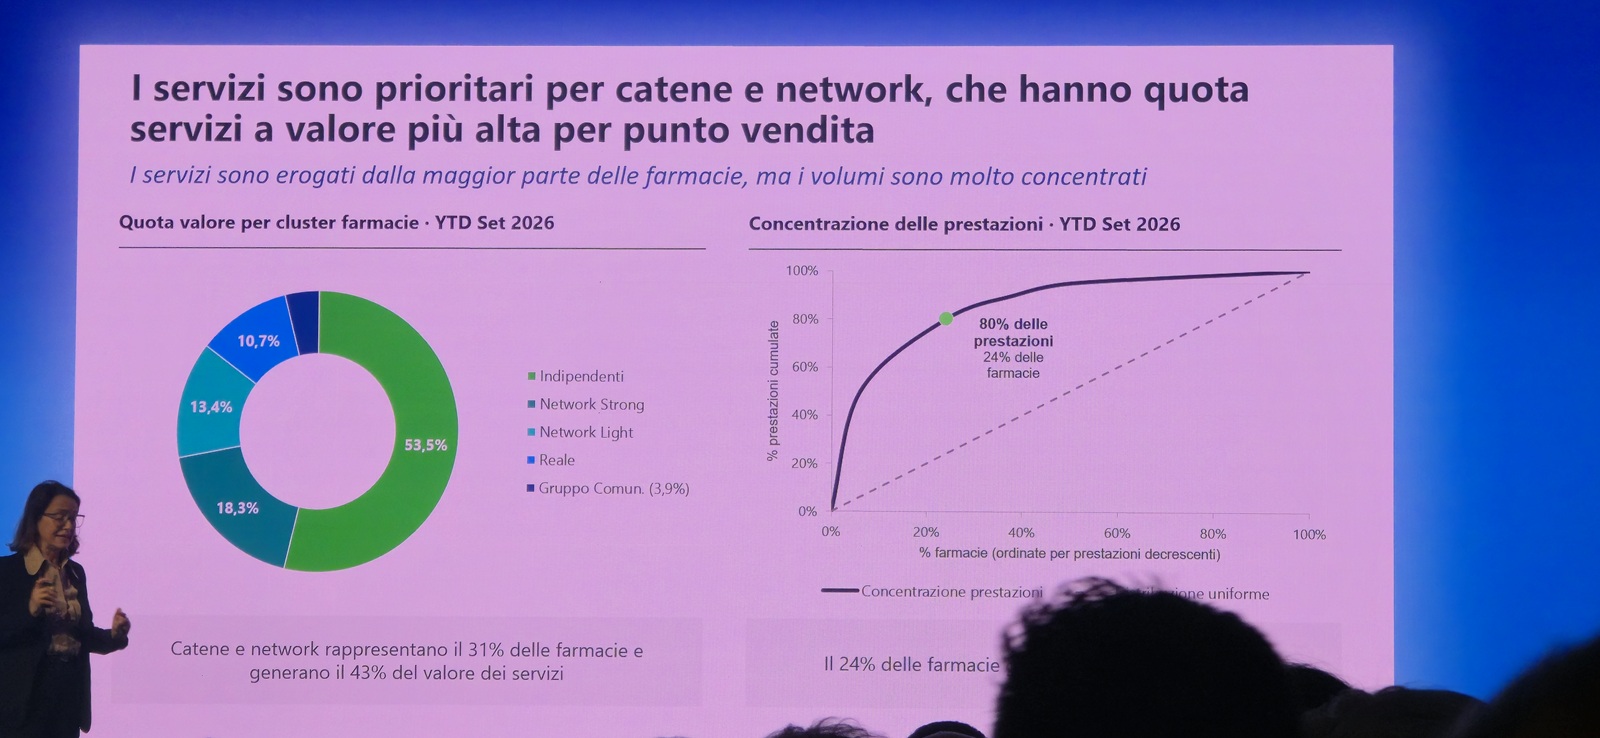
Ma l’evidenza che forse merita maggiore attenzione riguarda la distribuzione dei servizi tra le farmacie. Se il 92,5% degli esercizi risulta attivo su questo fronte, i volumi sono concentrati in un numero relativamente ristretto di punti vendita. In particolare, il 24% delle farmacie eroga da solo l’80% delle prestazioni: una distribuzione che richiama da vicino la celebre regola paretiana dell’80-20.
È in questo quadro che emerge il ruolo delle farmacie organizzate. Catene e network rappresentano il 31% degli esercizi, ma generano il 43% del fatturato dei servizi. Le catene reali, per esempio, pesano per il 7,5% sul numero delle farmacie italiane, ma contribuiscono per il 10,7% al valore dei servizi. I network strong, invece, rappresentano il 13,8% degli esercizi e producono il 18,3% del fatturato. I network light, infine, sommano il 9,6% delle farmacie e assicurano il 13,4% del valore. Rapporto inverso per le indipendenti: rappresentano il 55,4% degli esercizi, ma generano il 53,5% del fatturato dei servizi.
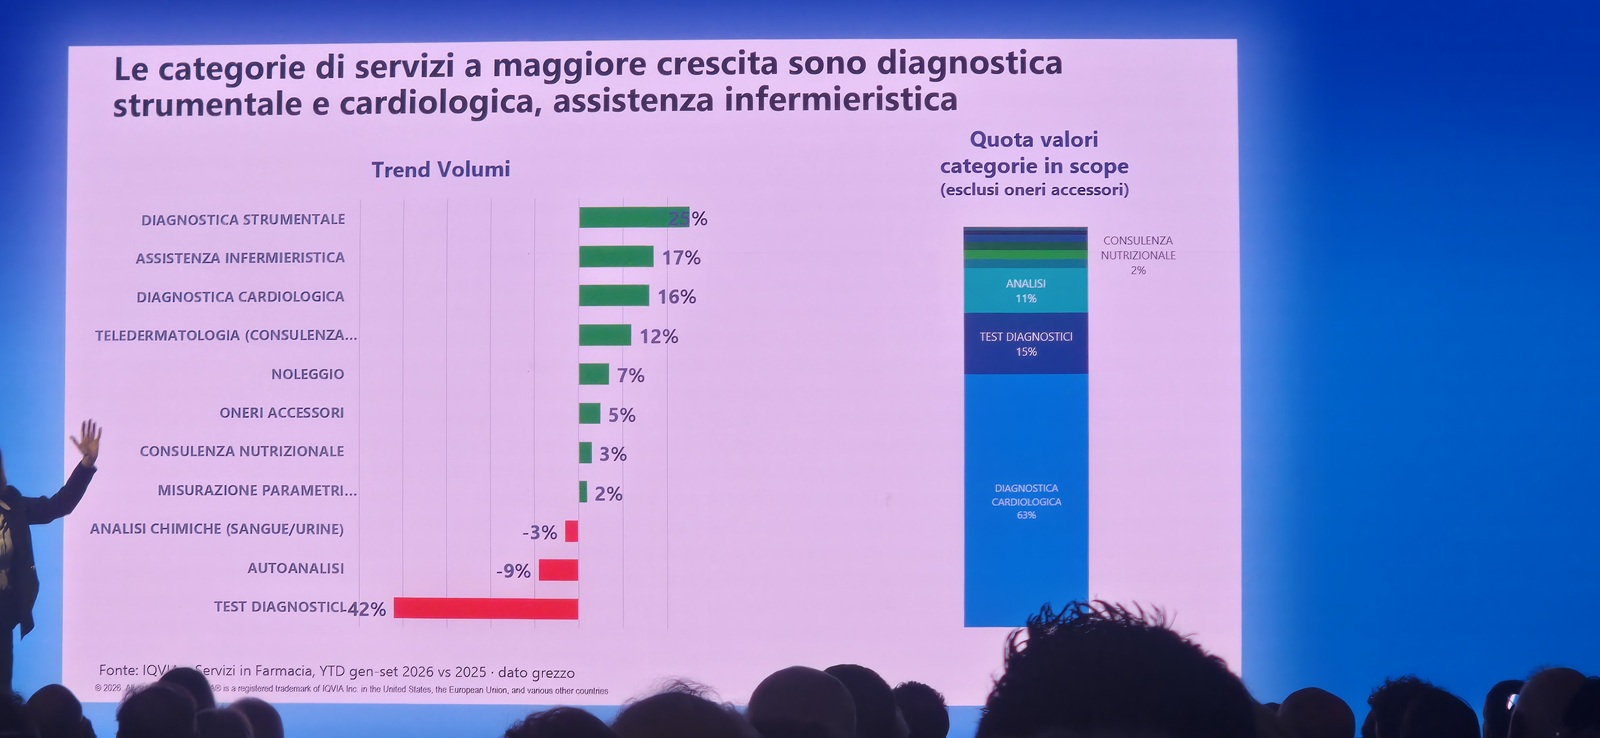
Un’ultima evidenza riguarda il contributo delle singole categorie al giro d’affari complessivo. La diagnostica cardiologica vale da sola quasi due terzi del mercato dei servizi (63%). Seguono i test diagnostici, che nonostante il forte calo dei volumi conservano una quota a valore del 15%, e le analisi, con l’11%. Alle altre prestazioni restano quote decisamente più contenute.
I numeri, in sintesi, restituiscono l’immagine di un mercato ancora marginale nel fatturato della farmacia media, ma già caratterizzato da forti differenze tra gli operatori e da una netta concentrazione delle attività. È da qui che occorre partire per valutare opportunità e potenzialità della farmacia dei servizi.