Parafarmacia e drugstore, nel 2026 raffica di nuove aperture: Medi-Market è a 80, dm più di 100
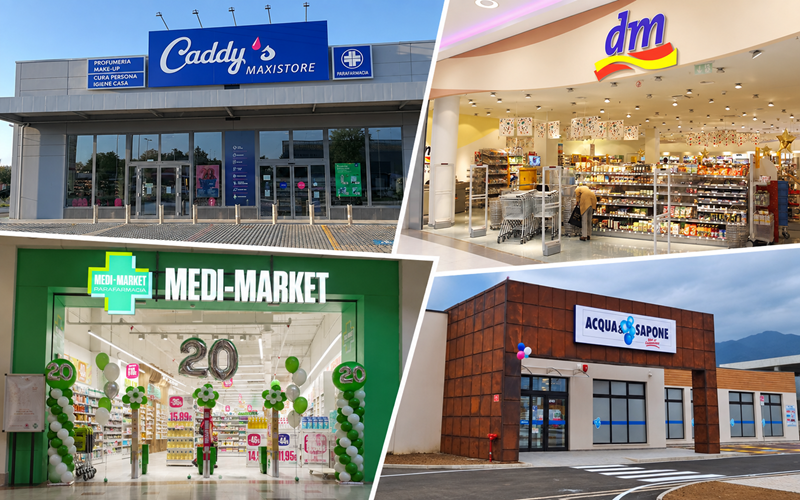
Nel cura persona le serrande continuano ad alzarsi. Da Medi-Market ad Acqua & Sapone, da dm a Caddy’s, il 2026 è scandito da nuove aperture, sbarchi in nuove province e regioni, rafforzamenti nei grandi centri urbani. Un’accelerazione che interessa format diversi – dal drugstore alla parafarmacia – ma accomunati da assortimenti che si sovrappongono in misura crescente ad alcune aree del commerciale della farmacia. E proprio mentre le reti si allargano, i dati presentati da New Line Ricerche di Mercato alla convention del 16 settembre a Milano segnalano un fenomeno da tenere sotto osservazione: causa inflazione e rincari dei prezzi, una parte dei consumatori sta ridistribuendo gli acquisti di salute e benessere tra i diversi canali.
Il caso più evidente è Medi-Market. La catena belga aveva chiuso il 2025 con 70 parafarmacie in Italia, dopo averne inaugurate 29 in dodici mesi e avere portato il fatturato nazionale a 133 milioni di euro, +64% sul 2024. A febbraio Pharmacy Scanner raccontava l’apertura a Imola del negozio numero 71 e la volontà dell’insegna di continuare ad accelerare. A inizio agosto, con lo store di via Cola di Rienzo a Roma – il settimo nella Capitale – Medi-Market ha già raggiunto quota 80: dieci punti vendita aggiunti alla rete in poco più di sette mesi. E la corsa non si è fermata: tra le aperture più recenti ci sono il primo negozio in Abruzzo, nel Centro commerciale Val Vibrata, e il secondo store di Parma, al Parma Promenade.
Ritmo sostenuto anche per dm. L’insegna tedesca aveva terminato il 2025 con 95 punti vendita e a gennaio ha inaugurato a Ravenna il numero 96; dopo Busnago e Sarmeola di Rubano, l’estate ha impresso un’accelerazione, con Savignano sul Rubicone il 30 luglio, Castenaso il 6 agosto – centesimo negozio italiano – Brescia il 27 agosto, Parma il 2 settembre e Bassano del Grappa il 10 settembre. Risultato: 103 store, sette in più dall’inizio dell’anno, gli ultimi cinque concentrati in meno di un mese e mezzo.
Ancora più estesa la rete Acqua & Sapone, che a giugno ha festeggiato il traguardo dei 1.000 punti vendita con sette inaugurazioni nello stesso mese, da Aversa a Cefalù e Gattinara. L’estate ha portato altre aperture: a Milano, per esempio, il negozio di viale Piave aveva portato a luglio a 17 gli store cittadini; con le successive inaugurazioni la rete nel capoluogo lombardo è arrivata a 19 punti vendita, l’ultimo in corso Lodi, quasi 400 metri quadrati. A settembre è arrivata anche Andora, oltre 400 metri quadrati, che ha portato a 16 i negozi liguri. E l’espansione ormai guarda anche oltreconfine, con nuove aperture in Spagna.
Si muove anche Caddy’s. Dmo, il gruppo proprietario, ha portato l’insegna oltre la soglia dei 300 negozi – 302 secondo i dati diffusi pochi giorni fa in occasione dell’annuncio dell’ingresso nel Gruppo VéGé (gdo) dal gennaio 2027 – e tra le ultime aperture figura Arzachena, tassello di un piano che indica Sardegna e Mezzogiorno tra le aree nelle quali cercare ulteriore sviluppo.
Numeri che da soli non autorizzano a stabilire un rapporto causa-effetto tra crescita delle reti e spostamento dei consumi. Ma rendono ancora più interessante ciò che New Line ha mostrato la settimana scorsa. La farmacia dovrebbe chiudere il 2026 con l’automedicazione – sop, otc e integratori – per la prima volta in flessione di quasi due punti percentuali a volumi, pur conservando un +1% a valori. Il fenomeno viene da più lontano: l’intera area commerciale aveva perso l’1,6% delle confezioni nel 2025 e cede un altro 0,8% nei primi otto mesi di quest’anno; nei primi sei mesi del 2026 l’automedicazione arretra dell’1,8%. Ancora più eloquente il numero degli scontrini, in diminuzione del 5,7% tra 2024 e 2026.
Il punto, però, è che una parte di questi acquisti non scompare: cambia destinazione. Nel confronto 2023-2025 elaborato da New Line, la farmacia perde peso in alcune categorie a vantaggio dei canali concorrenti. Nell’automedicazione e nell’omeopatia la pressione arriva soprattutto dall’online, mentre sanitari e alimenti/dietetici si spostano verso la grande distribuzione. In altri comparti la corrente procede in direzione opposta: veterinaria e dermocosmesi vedono la farmacia guadagnare terreno sulla gdo. «Più in generale» ha sintetizzato Elena Folpini, managing director di New Line, «tutti gli acquisti programmabili tendono a spostarsi verso l’online, l’infanzia emigra nel mass market, la medicazione specializzata è appannaggio della farmacia».
È qui che la corsa alle aperture assume interesse per la farmacia. Drugstore, mass market, parafarmacie e online non competono con il presidio soltanto sul beauty o sull’igiene personale: allargano progressivamente l’area di sovrapposizione a benessere, integratori, sanitari, infanzia e altri segmenti dell’healthcare. Più che una fuga generalizzata dalla farmacia, i dati descrivono quindi una crescente infedeltà al canale: il consumatore continua a comprare salute, ma per gli acquisti più programmabili confronta prezzi, promozioni e convenienza e distribuisce il proprio budget tra più insegne e format. E mentre questo comportamento prende forma, alcuni dei concorrenti aumentano rapidamente i punti di contatto con quel consumatore.