Mercato healthcare: la farmacia consolida la leadership, l’online cresce più di tutti
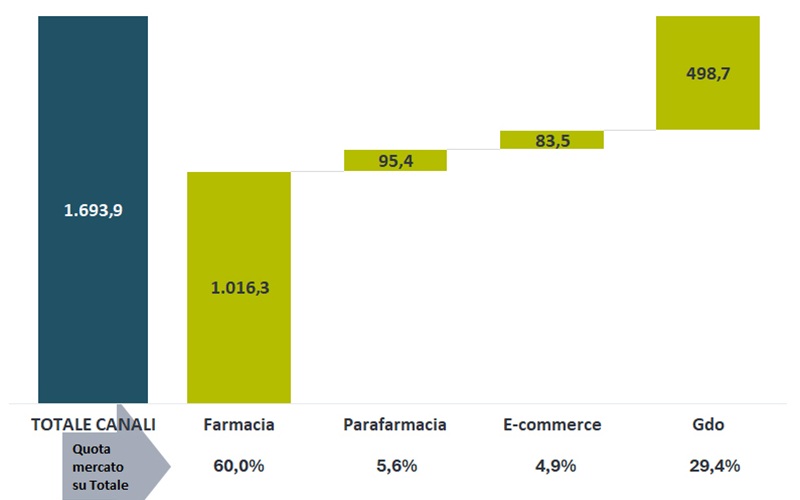
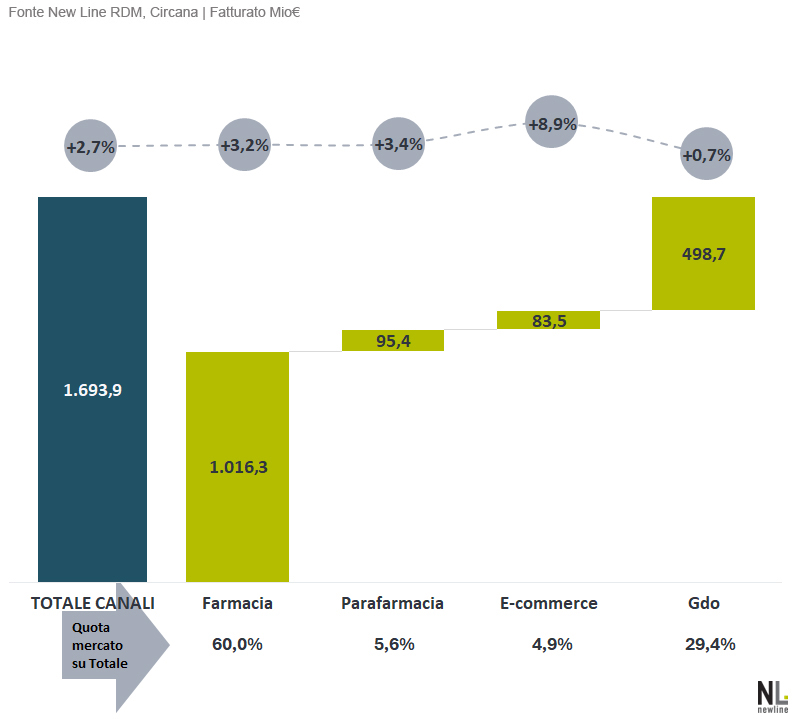
Il mercato healthcare commerciale continua a crescere e la farmacia si conferma il principale canale di vendita, con una quota del 60% e un andamento superiore alla media. È quanto emerge dai dati di settembre 2026 di New Line Ricerche di Mercato, che fotografano un giro d’affari complessivo di 1,69 miliardi di euro, in aumento del 2,7% rispetto allo stesso mese dell’anno precedente. A sostenere la crescita sono soprattutto l’automedicazione e la dermocosmetica, mentre nel confronto tra canali si distingue l’e-commerce, che registra l’incremento percentuale più elevato, pur mantenendo un peso ancora contenuto sul mercato.
Nel dettaglio, a settembre la farmacia ha sviluppato vendite commerciali per 1.016,3 milioni di euro, il 3,2% in più rispetto a un anno prima. Una performance che supera di mezzo punto percentuale quella del mercato complessivo e consente al canale di consolidare la propria posizione competitiva. Alle sue spalle si colloca la grande distribuzione organizzata (con ipermercati e supermercati rilevati da Circana), che rappresenta poco più di un quarto del fatturato totale ma cresce soltanto dello 0,7%. Più dinamiche le parafarmacie, che mettono a segno un +3,4% e detengono una quota del 5,6%, e soprattutto l’e-commerce, che avanza dell’8,9% e raggiunge il 4,9% del mercato.
Il dato dell’online merita attenzione soprattutto in prospettiva. Il digitale continua infatti a guadagnare terreno a ritmi decisamente superiori rispetto ai canali fisici, ma la sua incidenza sul totale rimane ancora inferiore a quella delle parafarmacie e molto distante dalla farmacia. La crescita percentuale, dunque, non deve far perdere di vista le dimensioni effettive dei diversi format: il canale farmacia continua a generare da solo un fatturato commerciale superiore a quello di tutti gli altri canali considerati insieme.
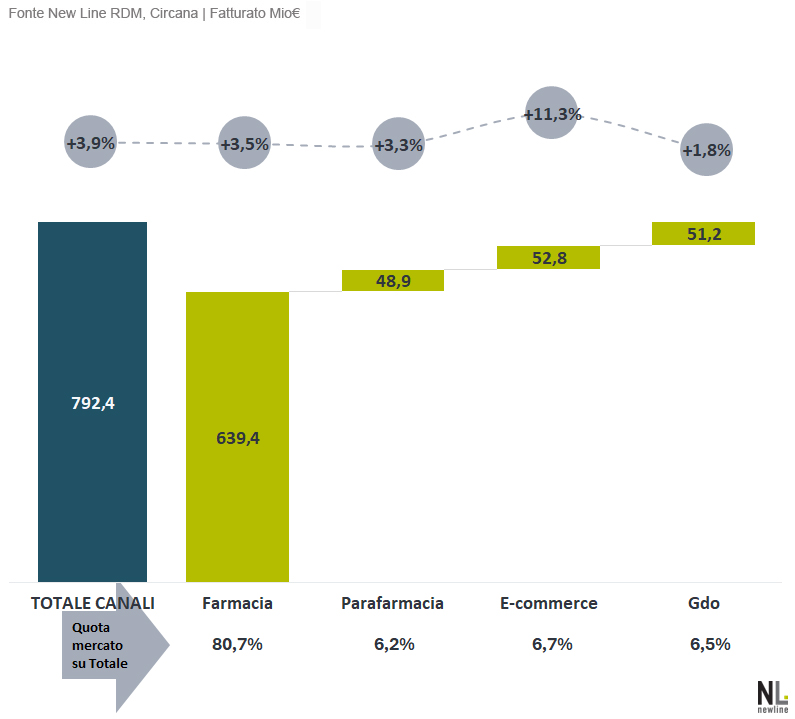
A livello di categorie, i due principali motori della crescita sono l’automedicazione e la dermocosmetica, entrambe in progresso del 3,9% rispetto a settembre 2025. Nell’automedicazione, in particolare, il giro d’affari complessivo raggiunge 792,4 milioni di euro, dei quali l’80,7% è sviluppato dalle farmacie. Il canale cresce del 3,5%, confermandosi di gran lunga il riferimento principale per gli acquisti di questa categoria. Anche qui, tuttavia, è l’e-commerce a registrare la maggiore accelerazione, con un incremento dell’11,3% e una quota del 6,7%, superiore di mezzo punto percentuale a quella delle parafarmacie, che si attesta quindi al 6,2%.
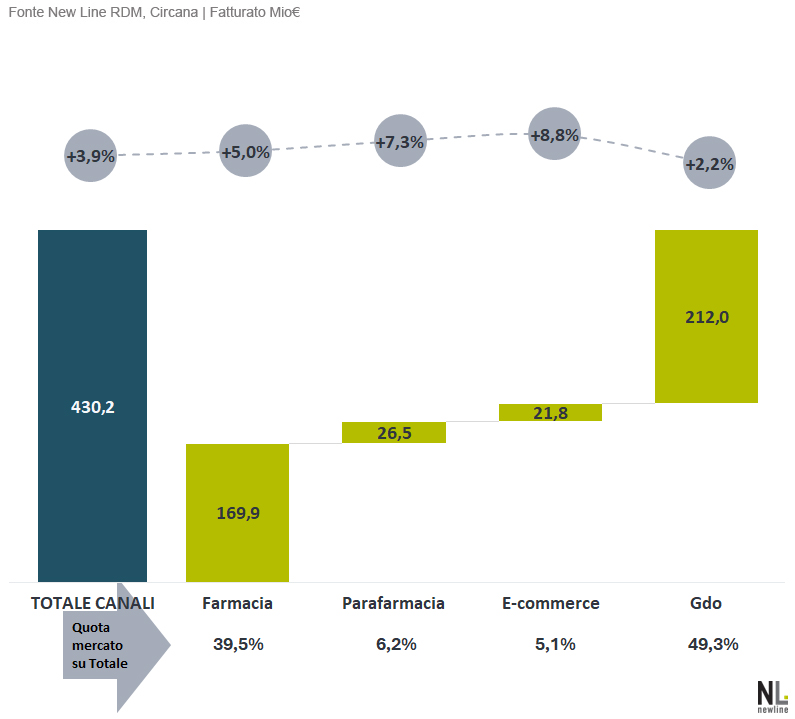
Diverso l’equilibrio competitivo nella dermocosmetica, dove la distribuzione delle vendite risulta decisamente più articolata. A dominare sono infatti la Gdo, con il 49,3% del mercato, e la farmacia, con il 39,5%. Entrambi i canali crescono, ma con velocità differenti: la grande distribuzione avanza del 2,2%, mentre la farmacia mette a segno un +5%, più del doppio. Un risultato che segnala la capacità del canale di intercettare la domanda di prodotti dermocosmetici anche in un comparto nel quale la concorrenza della distribuzione moderna è particolarmente forte.
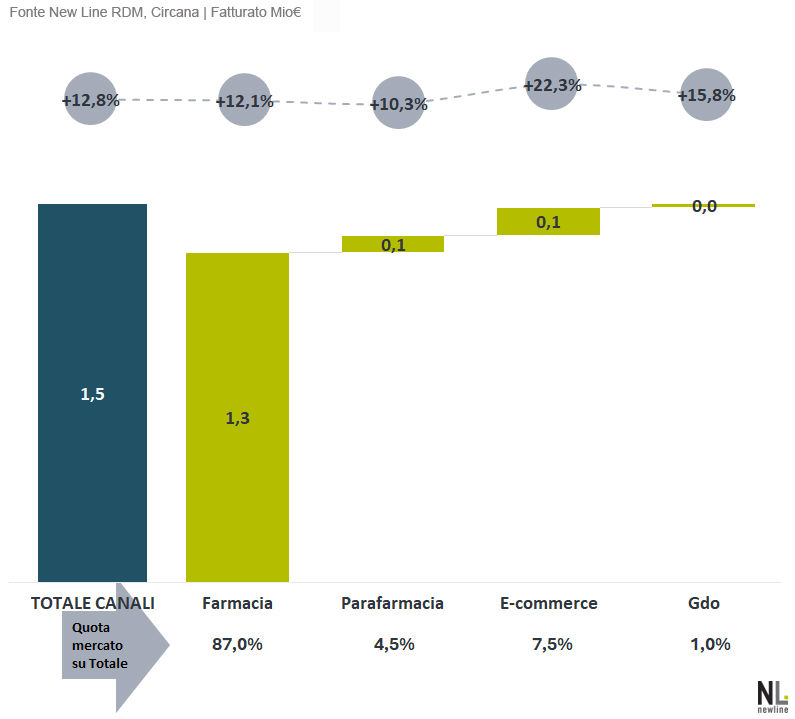
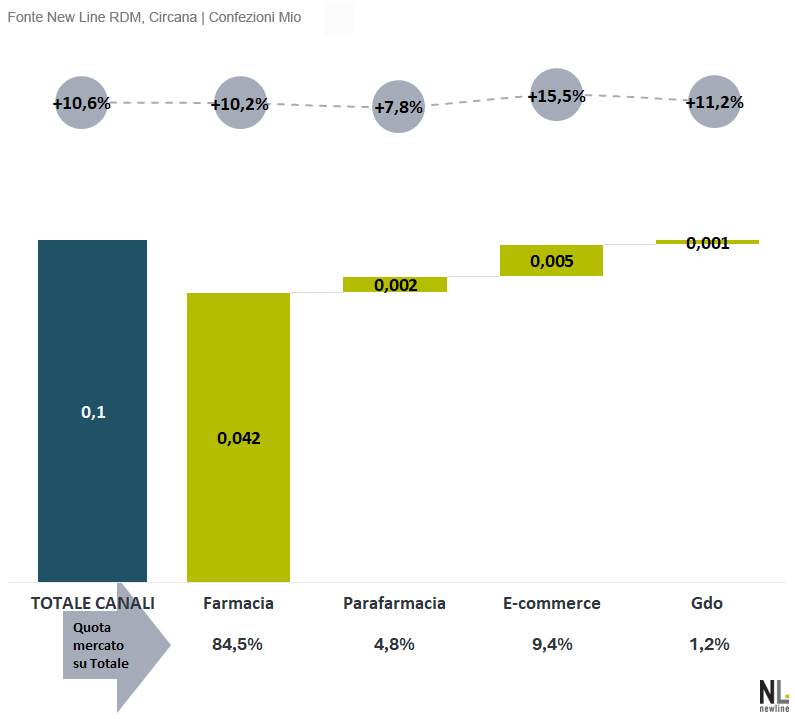
Anche nella dermocosmetica l’e-commerce mantiene un passo sostenuto, con un incremento dell’8,8% rispetto a settembre 2025. La sua quota, pari al 5,1%, resta tuttavia inferiore a quella delle parafarmacie, che raggiungono il 6,2%. Tra i segmenti più dinamici delle vendite online New Line segnala i prodotti per il trattamento della cheratosi attinica, che a settembre registrano una crescita del 22,3%.
Nel complesso, i dati confermano un mercato nel quale la competizione tra canali si gioca su due piani distinti. Da un lato la farmacia mantiene una netta leadership nel commerciale e cresce più della media, mostrando una buona capacità di tenuta anche nelle categorie più esposte alla concorrenza. Dall’altro, l’e-commerce continua a espandersi a velocità sostenuta, guadagnando progressivamente quote soprattutto nei segmenti dell’automedicazione e della dermocosmetica. Per il momento, però, la distanza in termini di fatturato rimane ampia: la crescita del digitale modifica gradualmente gli equilibri distributivi, senza mettere in discussione il primato della farmacia.
Mercato commerciale, canali a confronto (luglio 2026)
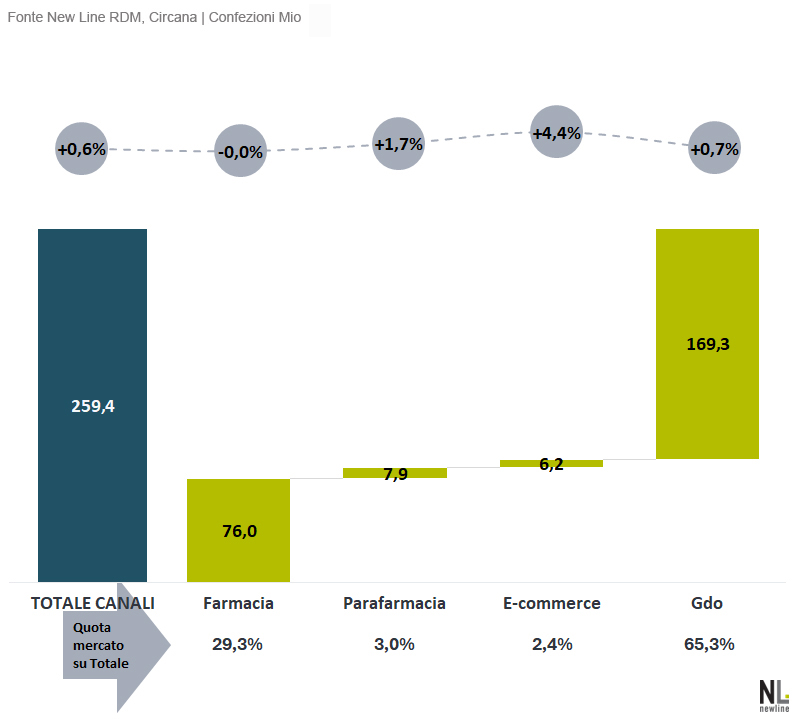
Automedicazione (farmaci, integratori, dispositivi) valori e volumi
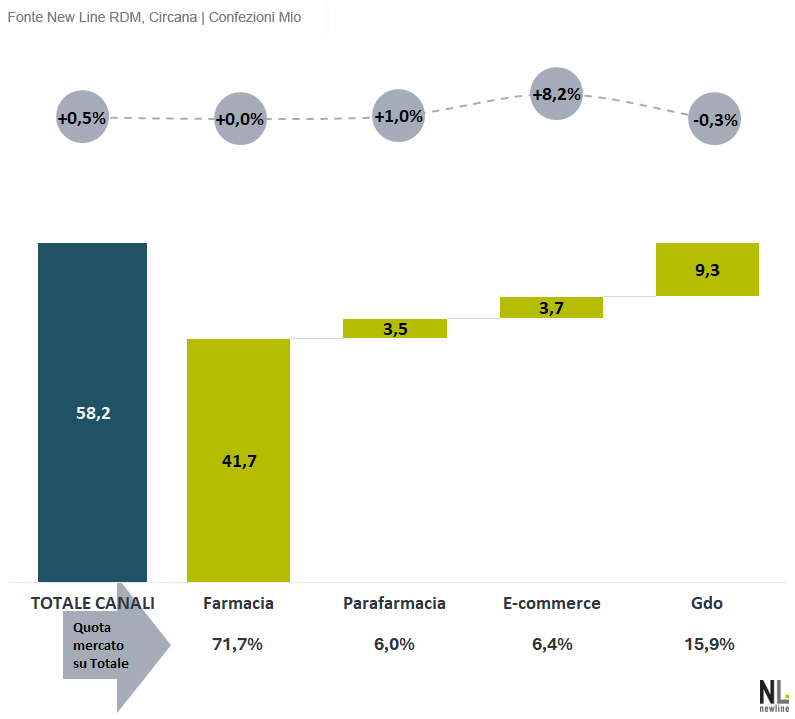
Dermocosmetici, valori e volumi
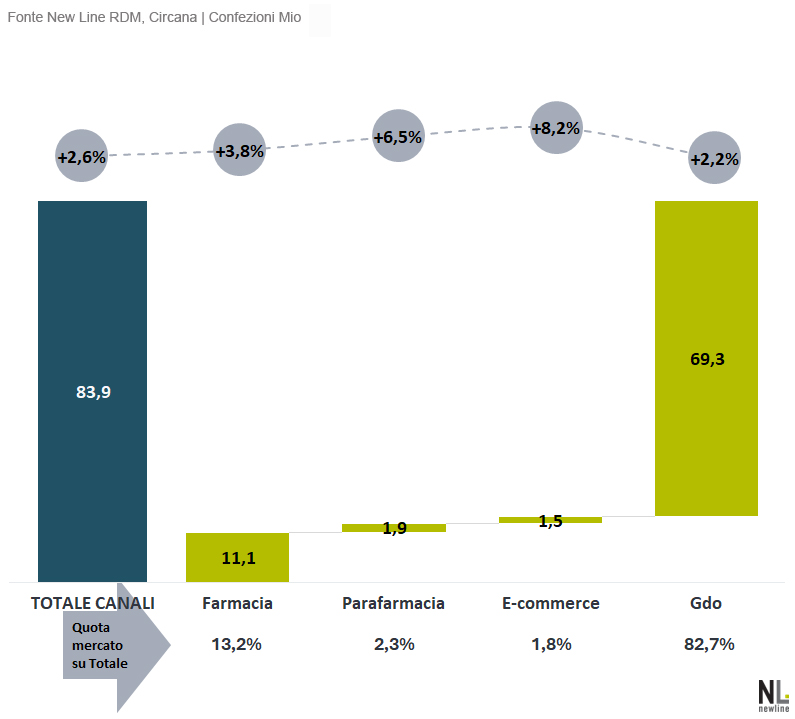
Prodotti per la caduta dei capelli, valori e volumi
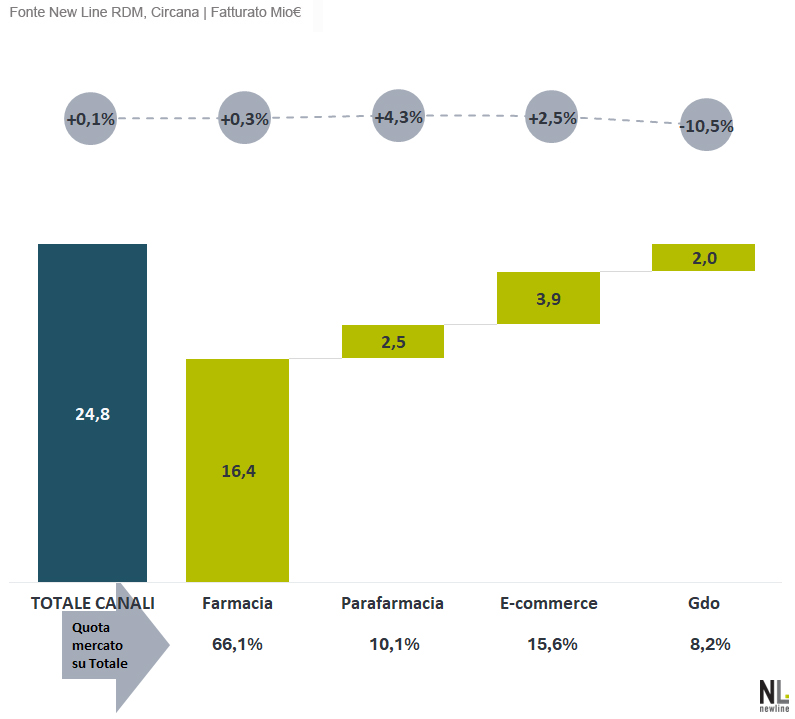
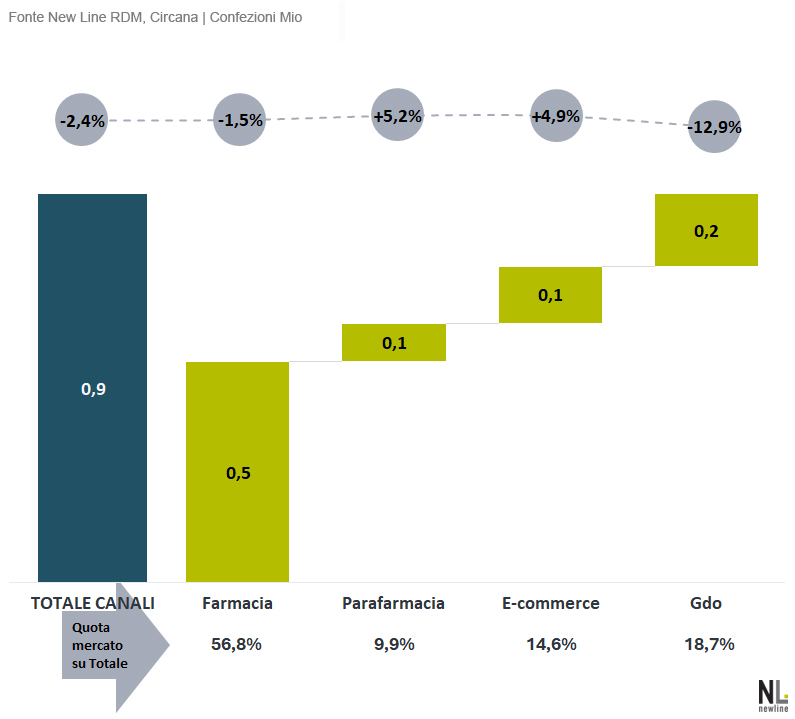
Prodotti per il trattamento della cheratosi attinica, valori e volumi