Healthcare, New Line: la farmacia fatica ancora nei volumi, i suoi concorrenti fanno tutti meglio
Continua a crescere anche ad agosto il mercato dell’healthcare (+3,2% rispetto allo stesse mese del 2025) e tra i canali di vendita la farmacia si conferma al secondo posto dopo l’online per incremento dei fatturati (+3,8% vs +7,1%). È quanto emerge dalle rilevazioni di New Line Ricerche di Mercato sulla concorrenza intercanale nell’area commerciale, che nel mese registra un fatturato complessivo di 1,540 miliardi di euro. A sostenere la crescita sono soprattutto automedicazione e dermocosmetica, con l’e-commerce nel ruolo di canale più dinamico in entrambe le categorie anche se con velocità differenti.
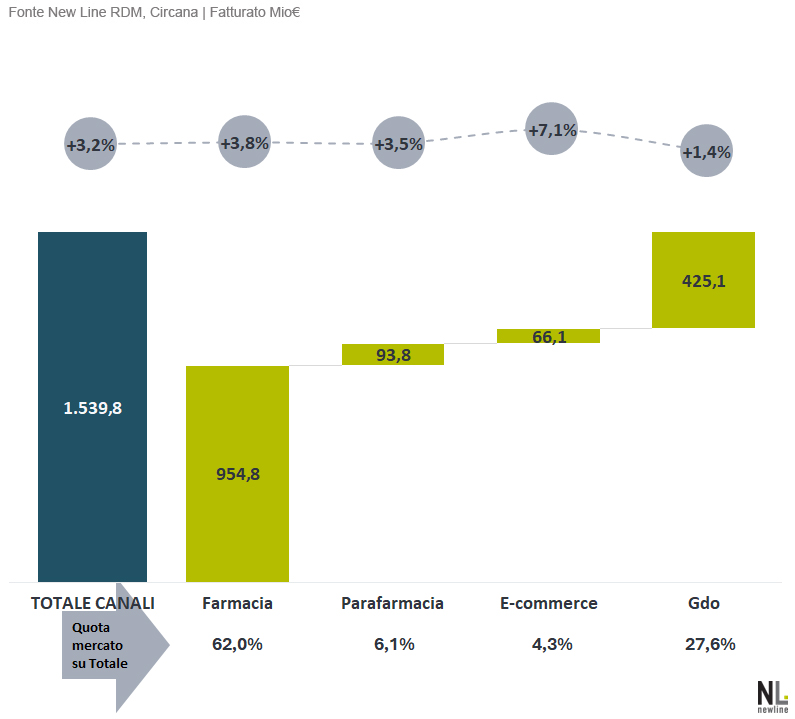
Nel dettaglio, la farmacia sviluppa vendite per 954,8 milioni di euro, in crescita del 3,8% su base annua, e concentra il 62% del mercato complessivo. Segue la grande distribuzione organizzata (ipermercati e supermercati, dati Circana), che rappresenta oltre un quarto del fatturato e chiude agosto con un incremento dell’1,4%. Positivi anche gli andamenti di parafarmacia ed e-commerce, che crescono rispettivamente del 3,5% e del 7,1%, con quote di mercato pari al 6,1% e al 4,3%.
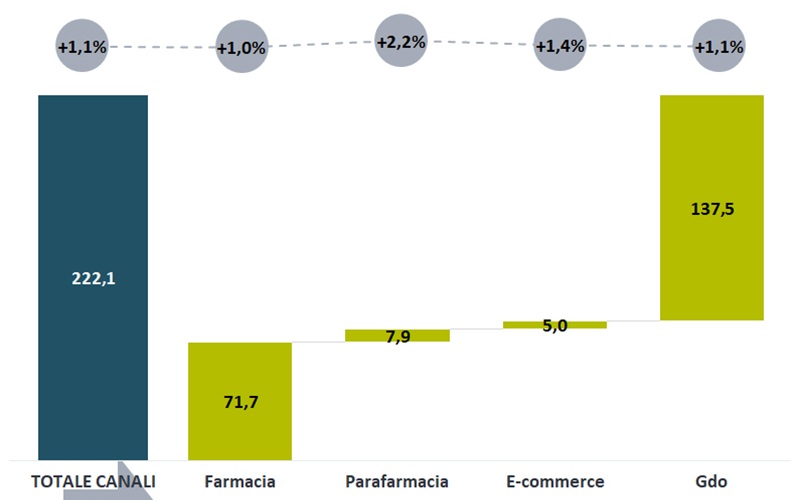
Nei volumi tuttavia le gerarchie subiscono un rimescolamento: la farmacia cresce in confezioni vendute dell’1% (un decimo di punto sotto la media dell’healthcare), gli altri canali fanno tutti meglio con la parafarmacia che addirittura progredisce del 2,2%.
Il quadro conferma dunque la tenuta della farmacia, che cresce più del mercato e mantiene una quota largamente maggioritaria, mentre il digitale continua a guadagnare terreno a ritmi quasi doppi rispetto al canale tradizionale.
Rispetto a luglio, tuttavia, la quota dell’e-commerce scende dal 5 al 4,3%, mentre quella della farmacia passa dal 63,7 al 62%, variazioni che possono risentire anche della stagionalità dei consumi.
A trainare il mercato sono soprattutto automedicazione e dermocosmetica, che sull’insieme dei canali registrano incrementi rispettivamente del 5 e del 4,4% rispetto allo stesso mese dell’anno precedente.
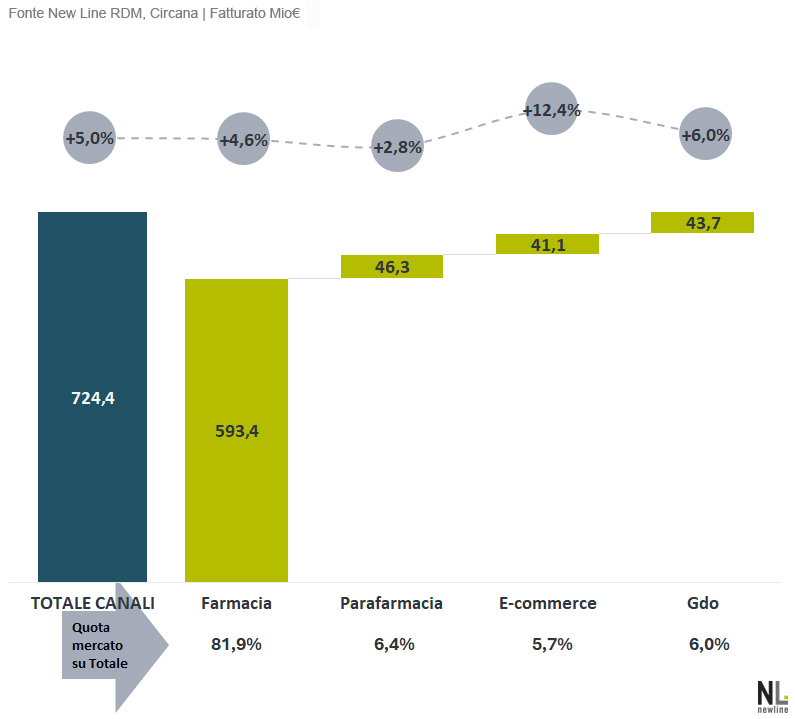
L’automedicazione raggiunge ad agosto un fatturato di 724,4 milioni di euro e continua a essere saldamente presidiata dalla farmacia, che concentra l’81,9% delle vendite della categoria e cresce del 4,6% su base annua. Ancora più sostenuta la performance dell’e-commerce, che mette a segno un incremento del 12,4% e raggiunge una quota del 5,7%, circa un punto percentuale inferiore a quella della parafarmacia. Si conferma così la particolare vivacità del digitale in questo comparto, dove già a luglio le vendite online erano cresciute del 12,2%.
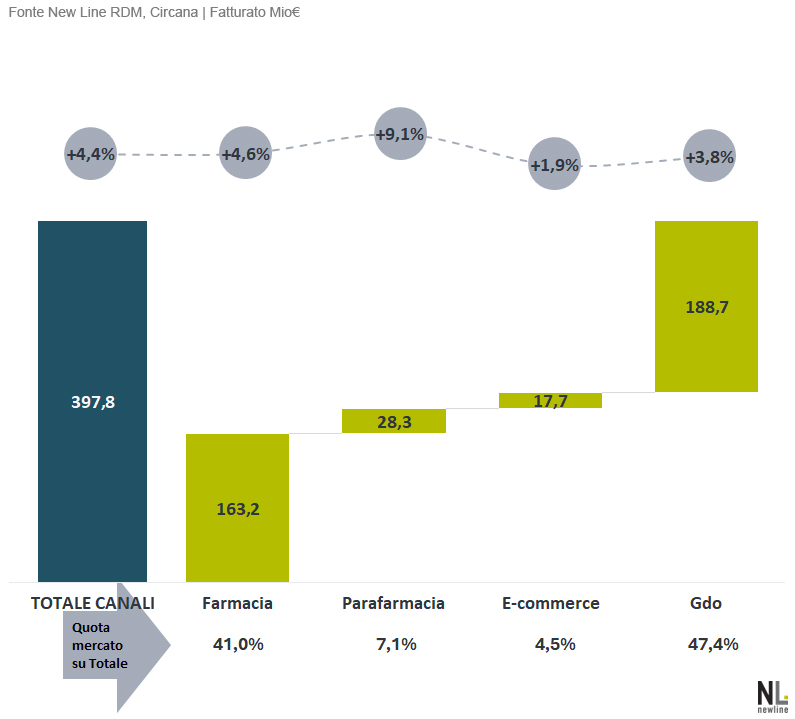
Diversa la situazione nella dermocosmetica, dove l’e-commerce rallenta sensibilmente rispetto al mese precedente: dopo il +8,1% di luglio, ad agosto la crescita si ferma all’1,9%. La quota del digitale sul totale delle vendite scende inoltre al 4,5%, contro il 7,1% della parafarmacia.
Il mercato dermocosmetico continua a essere dominato dal binomio farmacia-gdo, che insieme concentra l’88,4% del fatturato. In questo comparto la grande distribuzione mantiene la leadership con una quota del 47,4% e una crescita del 3,8%, mentre la farmacia rappresenta il 41% delle vendite e avanza del 4,6%. Quest’ultima mostra quindi una dinamica più sostenuta rispetto alla gdo, pur conservando una quota di mercato inferiore.
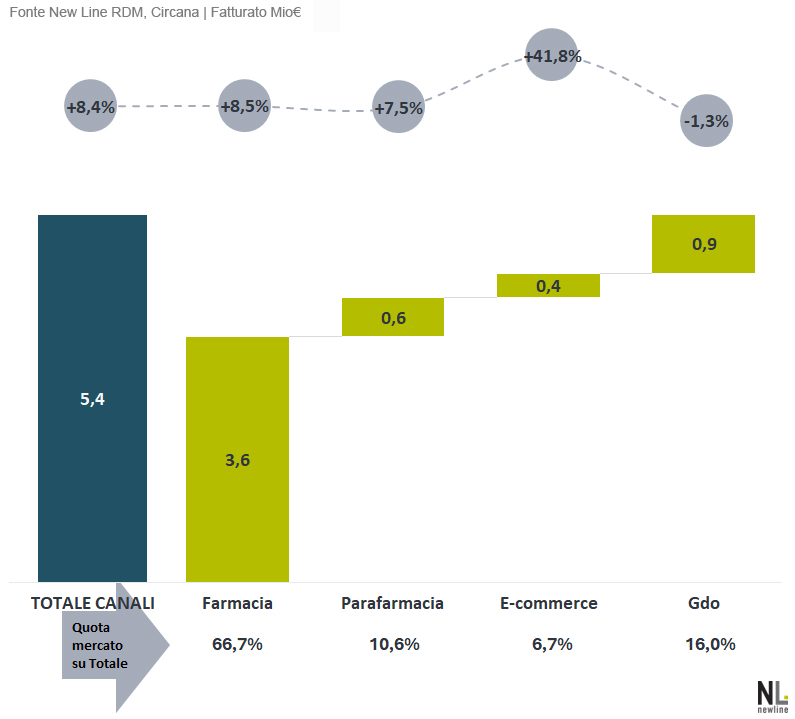
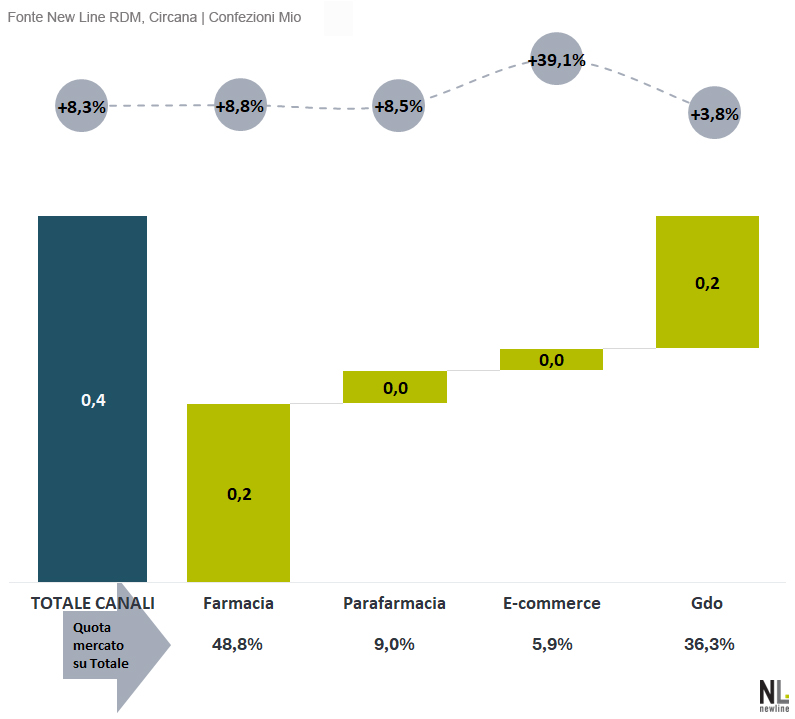
Tra i segmenti che registrano le performance più significative nel canale online spiccano infine i prodotti per pelli sensibili e lenitivi, le cui vendite ad agosto risultano in crescita del 41,8% rispetto allo stesso mese del 2025. Un incremento che si distingue nettamente dall’andamento complessivo della dermocosmetica digitale, confermando come all’interno del comparto convivano dinamiche di consumo molto differenti.
Mercato commerciale, canali a confronto (agosto 2026)
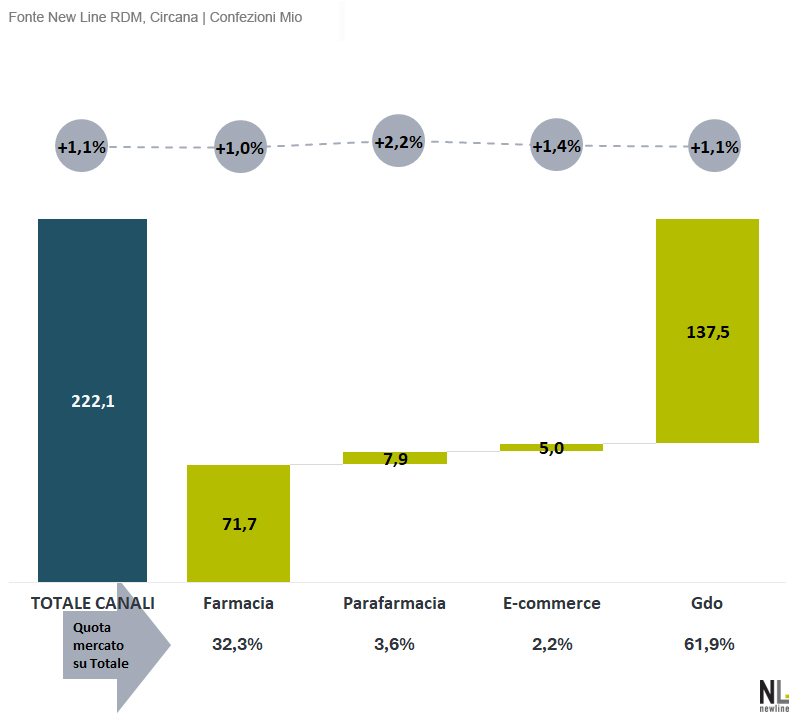
Automedicazione (farmaci, integratori, dispositivi) valori e volumi
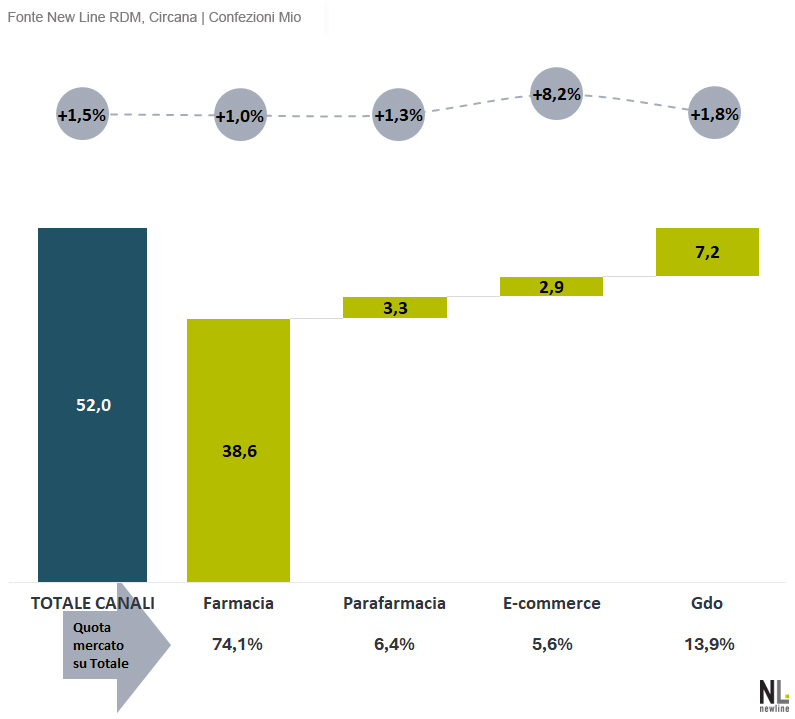
Dermocosmetici, valori e volumi
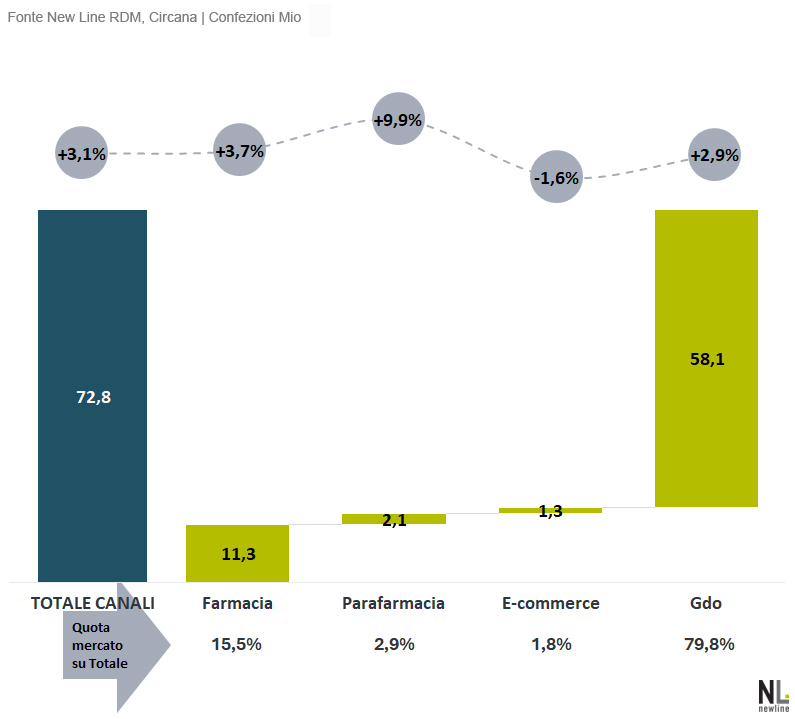
Antidiarroici e lassativi, valori e volumi
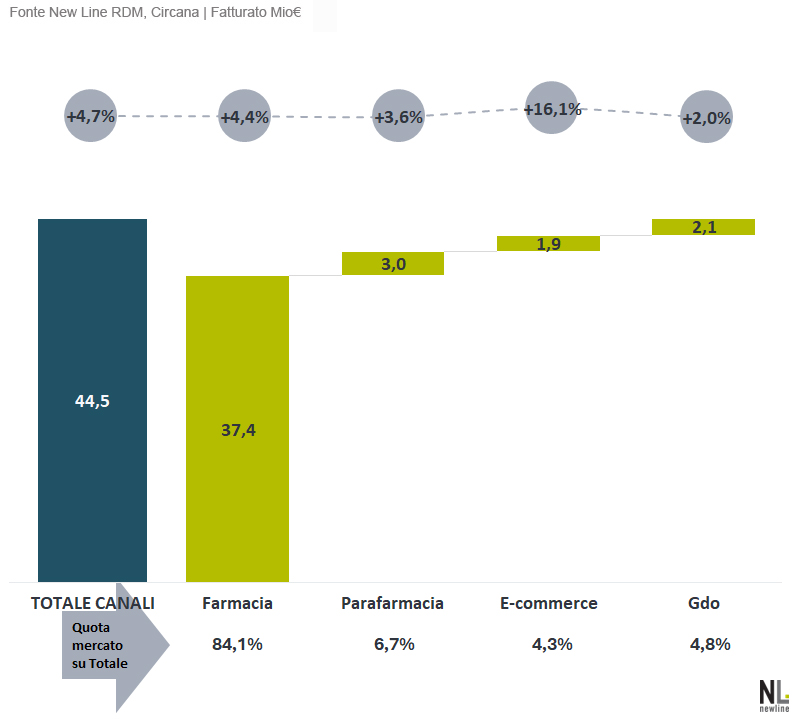
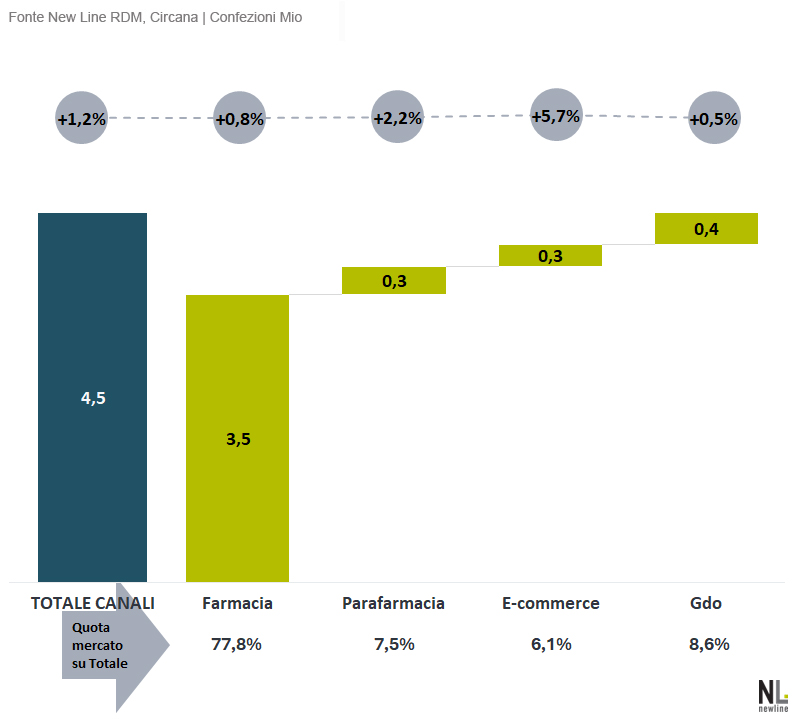
Pelli sensibili e lenitivi, valori e volumi